Apa Itu Audit SCV?
Audit SCV adalah pemeriksaan atas kualitas data dan keandalan sistem pengolahan Data SCV bank. SCV merupakan singkatan dari Single Customer View. Data SCV mencakup informasi menyeluruh tentang nasabah, simpanan, pinjaman, dan nilai simpanan yang dapat dijamin sesuai dengan ketentuan program penjaminan Simpanan Lembaga Penjamin Simpanan. Melalui Audit SCV, bank dapat memastikan data nasabah tersaji secara akurat, lengkap, dan sesuai ketentuan. Audit ini juga membantu bank menjaga kesiapan pelaporan kepada Lembaga Penjamin Simpanan. Dengan kata lain, Audit SCV tidak hanya mendukung kepatuhan. Audit ini juga memperkuat tata kelola data nasabah di lingkungan perbankan.
Mengapa Data SCV Penting bagi Bank?
Data SCV memiliki peran penting dalam program penjaminan simpanan. LPS menggunakan Data SCV untuk:
- Mengetahui jumlah Nasabah yang dijamin dalam program penjaminan Simpanan Lembaga Penjamin Simpanan;
- Melaksanakan pembayaran klaim penjaminan Simpanan;
- Melaksanakan verifikasi penghitungan premi penjaminan; dan/atau
- Melaksanakan fungsi resolusi Bank dan fungsi penjaminan lainnya sesuai dengan ketentuan peraturan perundang-undangan.
Landasan Regulasi Audit SCV
Regulasi utama yang mengatur SCV adalah Peraturan Lembaga Penjamin Simpanan Nomor 4 Tahun 2024. Regulasi ini membahas pelaporan data penjaminan simpanan berbasis nasabah bank.
Dalam regulasi tersebut, bank wajib memiliki dan memelihara tiga jenis data SCV, yaitu:
- Data detail SCV per nasabah
- Data SCV per nasabah
- Data ringkas SCV per bank
Bank juga bertanggung jawab atas kebenaran data tersebut. Selain itu, bank wajib memelihara data SCV selama lima tahun. Regulasi ini juga memperluas perhatian terhadap BPR dan BPR Syariah. LPS menetapkan kewajiban pelaporan Data SCV bagi BPR dan BPR Syariah secara bertahap berdasarkan total aset.
Apa Saja yang Diperiksa dalam Audit SCV?
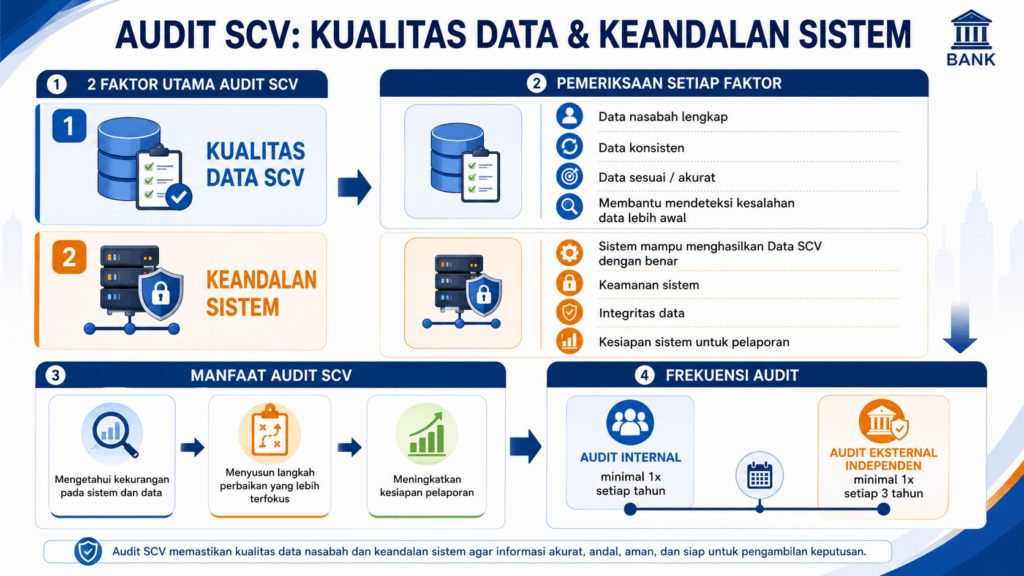
Audit SCV biasanya mengevaluasi dua faktor utama. Pertama, auditor akan memeriksa kualitas Data SCV. Kedua, auditor akan memeriksa keandalan sistem yang memproses dan menyimpan Data SCV. Terkait dengan kualitas data, auditor akan menilai apakah data nasabah lengkap, konsisten, dan sesuai. Pemeriksaan ini membantu bank mendeteksi kesalahan data pada tahap awal. Pada aspek keandalan sistem, auditor akan memeriksa kemampuan sistem untuk menghasilkan Data SCV dengan benar. Auditor juga menentukan keamanan, integritas, dan kesiapan sistem untuk pelaporan. Dari analisis ini, bank akan mengetahui kekurangan dalam sistem dan data yang digunakan. Bank kemudian dapat membuat langkah-langkah perbaikan proses yang lebih terfokus. Audit SCV dapat dilakukan oleh auditor internal setidaknya sekali setahun dan oleh auditor eksternal independen setidaknya sekali setiap tiga tahun.

One Comment